
سهم" كور ويف" يقفز 6% بعد ترقية غولدمان ساكس.. هل انتهت موجة الهبوط؟


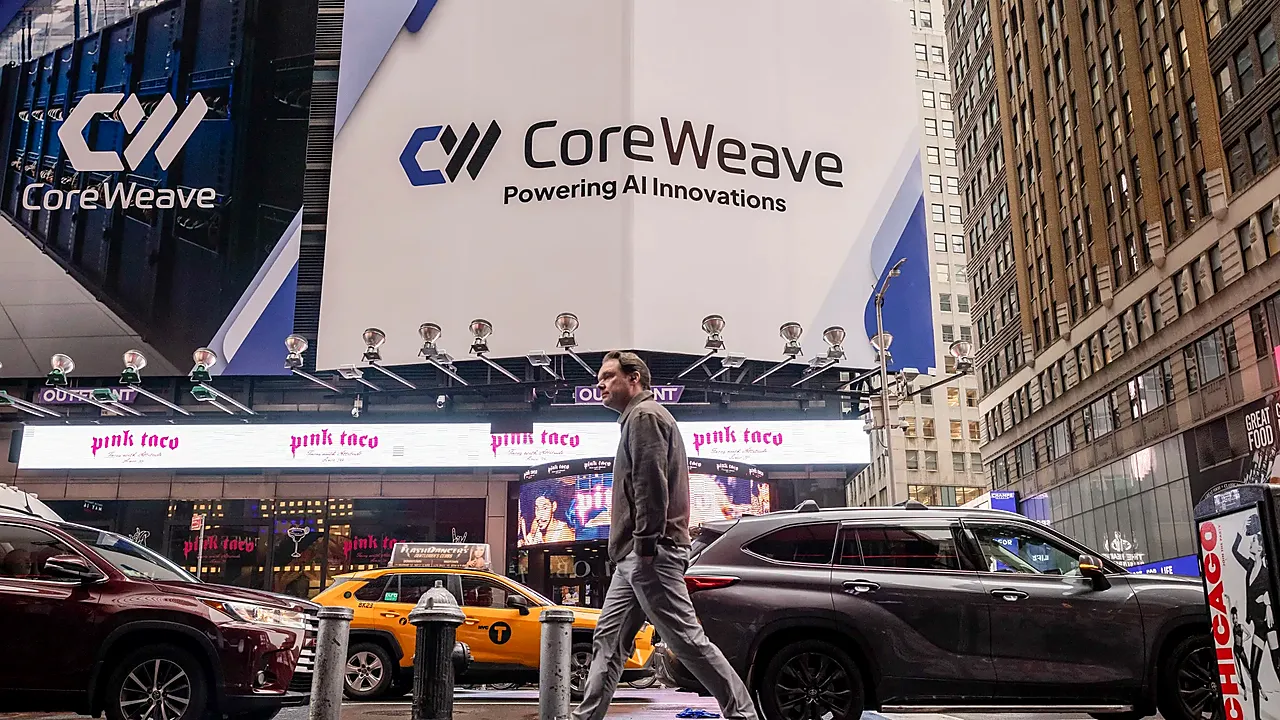
ارتفع سهم كورويف بنسبة 6.42% في تداولات ما قبل افتتاح السوق الأمريكية اليوم الاثنين، ليصل إلى 65.33 دولارًا، بعدما رفعت غولدمان ساكس توصيتها للسهم إلى «شراء» من «محايد»، معتبرة أن المستثمرين قد يبالغون في تقدير مخاطر التمويل ويقللون من فرص تحسن العوائد على استثمارات الحوسبة.
وفي الوقت نفسه، خفضت المحللة غابرييلا بورخيس السعر المستهدف إلى 106 دولارات من 139 دولارًا، لكنها أبقت على نظرة إيجابية تجاه السهم رغم موجة البيع الحادة.
وكان السهم قد أغلق جلسة الجمعة عند 61.39 دولارًا، متراجعًا بنسبة 11.91% خلال الجلسة، كما خسر نحو 24% خلال خمس جلسات تداول، ونحو 43% منذ إعلان نتائج الربع الثاني في 11 أغسطس، وفق البيانات الواردة.
وتعكس الترقية اعتقاد البنك بأن الهبوط الأخير قد يكون مبالغًا فيه، رغم استمرار المخاوف بشأن تكاليف الاقتراض والإنفاق الرأسمالي المرتفع. ويظل السعر المستهدف تقديرًا تحليليًا وليس ضمانًا لتعافي السهم أو وصوله إلى المستوى المحدد.
نمو العائد من قدرات الحوسبة يدعم النظرة الإيجابية
وترى غولدمان ساكس أن إيرادات كور ويف السنوية المتكررة لكل ميغاواط من الطاقة الحوسبية قد ترتفع خلال العامين المقبلين، مدعومة بشح المعروض من قدرات الحوسبة المتقدمة واستمرار الطلب على البنية التحتية اللازمة لتشغيل تطبيقات الذكاء الاصطناعي.
ويعني تحسن الإيرادات لكل وحدة من الطاقة الحوسبية إمكانية تحقيق عوائد أفضل من الأصول القائمة والجديدة، وهو عامل بالغ الأهمية لشركة تعتمد على استثمارات ضخمة في مراكز البيانات ومعالجات الرسوميات.
كما ترى المحللة أن تحسين كفاءة الأداء والتكلفة، إلى جانب قدرة الشركة على إضافة طاقة حوسبية جديدة، قد يدعم ارتفاع معدل العائد على رأس المال المستثمر.
لكن هذه التوقعات تظل مرتبطة باستمرار الطلب الفعلي على خدمات الشركة وقدرتها على تشغيل الأصول بكفاءة وتحويل العقود إلى إيرادات وتدفقات نقدية.
ولذلك، فإن نمو الإيرادات لكل ميغاواط قد يمثل عامل دعم مهمًا للسهم، لكنه لا يلغي مخاطر التنفيذ أو احتمالات تباطؤ الطلب مستقبلًا.
تكلفة الديون تظل الخطر الأكبر أمام كور ويف
وتتوقع غولدمان ساكس ارتفاع التكلفة المدمجة لديون كور ويف بنحو 100 إلى 200 نقطة أساس، لكنها ترى أن الزيادة الإضافية قد تكون محدودة استنادًا إلى مناقشاتها مع مستثمري الائتمان في القطاع.
ورغم تداول ديون الشركة غير المضمونة بعوائد تتراوح بين 13.50% و15%، تشير التحليلات إلى أن هذه المستويات لا تعكس بالضرورة تكلفة التمويل الجديدة بالكامل، لأن جزءًا كبيرًا من هيكل التمويل يعتمد على ديون مدعومة بالأصول.
ويكتسب هذا الأمر أهمية خاصة مع احتياج الشركة إلى تمويل توسعات مستمرة في مراكز البيانات، في وقت تتطلب فيه هذه المشروعات إنفاقًا رأسماليًا ضخمًا قبل تحقيق كامل عوائدها.
وإذا ارتفعت تكلفة الاقتراض بوتيرة أسرع من نمو الإيرادات، فقد تتراجع ربحية المشروعات وتزداد الضغوط على التدفقات النقدية.
أما إذا استطاعت الشركة تأمين التمويل بشروط مناسبة وتحقيق عوائد أعلى من تكلفة رأس المال، فقد تتحسن نظرة المستثمرين إلى قدرتها على مواصلة التوسع.
هل يستطيع سهم كور ويف التعافي نحو 106 دولارات؟
ويعكس السعر المستهدف البالغ 106 دولارات لدى غولدمان ساكس إمكانية صعود كبيرة مقارنة بسعر ما قبل الافتتاح البالغ 65.33 دولارًا، لكن الوصول إليه يتطلب تحسنًا ملموسًا في ثقة المستثمرين واستقرار ظروف التمويل.
ومن الناحية الفنية، يمثل استقرار السهم فوق مستوى 65 دولارًا بعد موجة الهبوط إشارة أولية تستحق المتابعة، لكنها لا تكفي وحدها لتأكيد انتهاء الاتجاه الهابط.
ويحتاج السهم إلى استعادة مستويات أعلى من سعر إغلاق الجمعة، مع استمرار أحجام التداول الداعمة وظهور مؤشرات على انحسار الضغوط البيعية.
وعلى الجانب الأساسي، ستظل تطورات الطلب على الحوسبة، وتكلفة الديون، ومعدلات استغلال مراكز البيانات، وقدرة الشركة على تحويل التزامات العملاء إلى تدفقات نقدية من أبرز العوامل المحددة لمساره.
وبذلك، ترى غولدمان ساكس أن التراجع الأخير قد يوفر فرصة شراء للمستثمرين القادرين على تحمل المخاطر، لكن ارتفاع المديونية وتقلبات القطاع يجعلان السهم استثمارًا عالي المخاطر، رغم التفاؤل بشأن العوائد المحتملة على المدى المتوسط.
Mentioned in this article
Read more
 سهم أوراكل قبل إعلان النتائج ..سعر مستهدف قوي هل يمكن الوصول إليه ؟
أنهى سهم أوراكل تداولات أمس الجمعة عند 158.78 دولارًا، مرتفعًا بنحو 3.08%، في أداء لافت على الرغم من تراجع المؤشرات الأمريكية خلال الجلسة. ويأتي صعود السهم قبل إعلان نتائج الربع الأول من السنة المالية 2027 المقرر في 10 سبتمبر، في وقت تزاي…
محمد عاطف•05 September غولدمان ساكس تراهن على التكنولوجيا الكورية.. 3 أسهم في قلب طفرة الذكاء الاصطناعي
تتجه أنظار المستثمرين مجددًا إلى سوق الأسهم الكورية الجنوبية، بعدما جددت غولدمان ساكس نظرتها المتفائلة تجاه السوق، معتبرة أن موجة الاستثمار العالمية في الذكاء الاصطناعي وأشباه الموصلات قد تمنح الأسهم الكورية فرصة جديدة للصعود، رغم موجة التق…
مريم هشام•29 August سهم أوراكل يتخطى 150 دولارًا بعد ارتداد قوي.. هل يستعد لاستعادة 200 دولار؟
ارتفع سهم أوراكل بنحو 2% خلال تعاملات أمس الخميس إلى قرابة 151.94 دولارًا، مواصلًا تعافيه من قاع شهري قرب 114 دولارًا، بعد موجة هبوط حادة تعرض لها السهم خلال الفترة الماضية. وجاء الارتداد مع تحسن معنويات المستثمرين تجاه قطاع التكنولوجيا عقب…
محمد عاطف•28 August سهم ميتا يتراجع 4.45%.. جولدن مان ساكس يخفض السعر المستهدف وسط مخاوف الإنفاق على الذكاء الاصطناعي
تراجع سهم شركة ميتا بلاتفورمس، المالكة لفيسبوك وإنستجرام وواتساب، خلال تعاملات الثلاثاء 18 أغسطس، في ظل استمرار الضغوط على أسهم التكنولوجيا ومخاوف المستثمرين بشأن ارتفاع تكلفة استثمارات الشركة في البنية التحتية للذكاء الاصطناعي. وأغلق سهم م…
ندي أحمد•19 August سهم جولدمان ساكس يتراجع.. والسعر المستهدف يكشف المفاجأة
تراجع سهم جولدمان ساكس خلال آخر جلسة تداول، وسط حالة من التباين بين المؤشرات الفنية قصيرة الأجل وتوقعات المحللين، في الوقت الذي لا يزال فيه السهم يحتفظ بمكاسب قوية على مدار العام. سهم جولدمان ساكس تحت الأنظار أنهى سهم جولدمان ساكس «GS» جلسة…
ندي أحمد•19 August